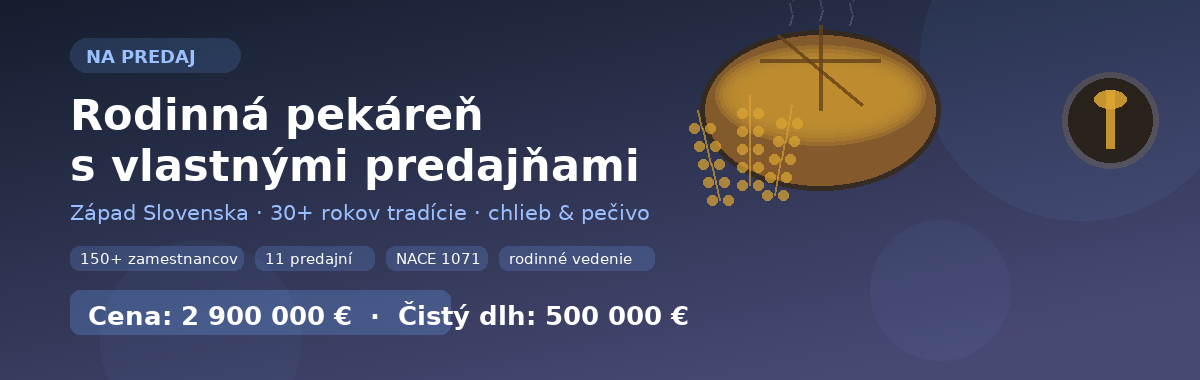
Zavedená rodinná pekárna s vlastní distribuční sítí
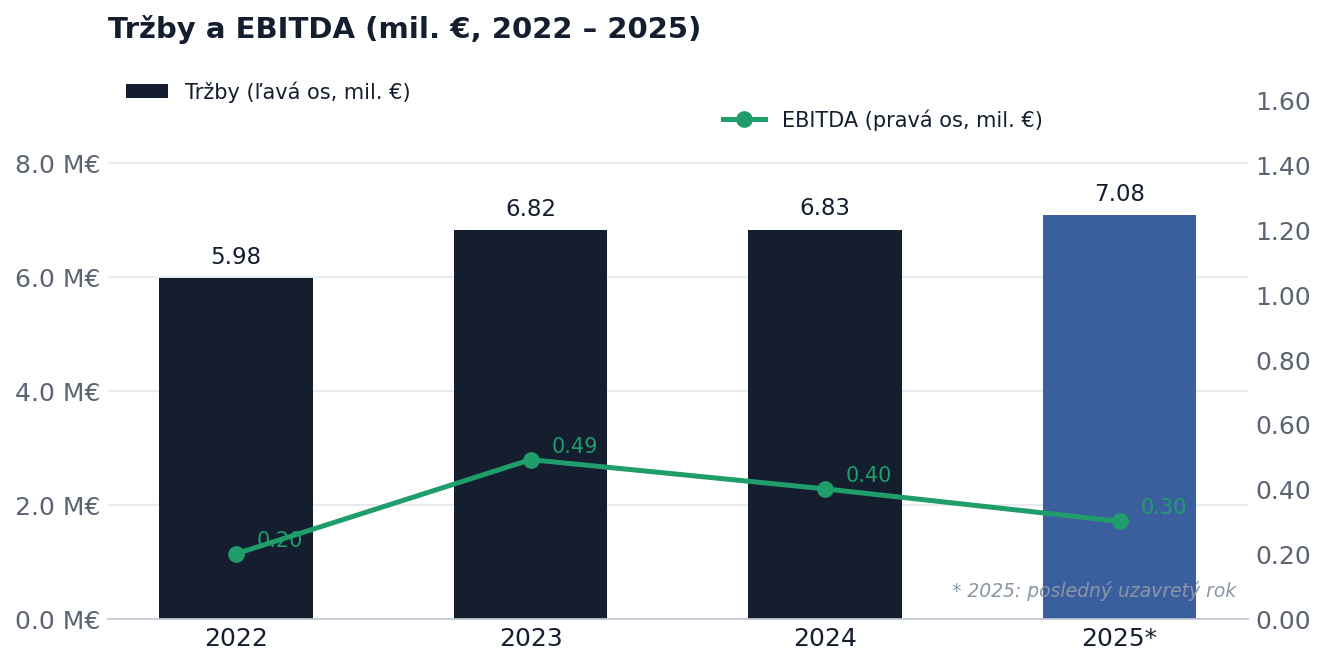
Na prodej se nabízí 100 % podíl v rodinné pekárně ze západního Slovenska s více než třicetiletou historií. Společnost vyrábí chléb a celý sortiment pekárenských výrobků (NACE 1071) pro domácí obchodní řetězce i pro vlastní síť deseti maloobchodních prodejen. Tržby od roku 2022 nepřetržitě rostou a v roce 2025 dosáhly 7,08 mil. €. Firma je v dobré provozní kondici — bez exekucí, bez platebních rozkazů, bez dluhů vůči státu.
Obchodní model a zákaznická základna
Firma prodává dvěma hlavními kanály: vlastní maloobchodní prodejny (10 provozoven, z toho 9 v pronajatých prostorách a 1 přímo u výrobního závodu) a velkoobchodní dodávky do mezinárodních i domácích obchodních řetězců, škol, sociálních zařízení a stravovacích zařízení. Diverzifikovaná zákaznická základna snižuje koncentrační riziko a zajišťuje stabilní objem výroby po celý rok.
Celá výroba probíhá v jednom centrálním výrobním závodě (3 000+ m²) s přímým napojením na prodejnu. Logistiku zajišťuje vlastní rozvozový systém. Výrobní linka je pravidelně udržovaná; znalecký posudek (2025) ocenil strojní vybavení na 1 400 000 – 1 500 000 €.
Nemovitosti a majetek
- Výrobní budova + prodejna (vlastní): 3 000+ m² včetně skladů a pozemku
- Odhadovaná hodnota nemovitostí: 2 500 000 €
- Strojní vybavení (znalecký posudek 2025): 1 400 000 – 1 500 000 €
- Čistý finanční dluh: ~500 000 €
Celková hodnota nemovitostí a zařízení (~4 mil. €) výrazně převyšuje cenu transakce, což z akvizice dělá investici podloženou hmotným majetkem.
Proč se firma prodává?
Současní majitelé (zakladatelská rodina) prodávají z důvodu generačního přechodu — nová generace se rozhodla v rodinném podnikání nepokračovat. Firma se neprodává z finanční nouze ani kvůli provozním problémům. Vedení je ochotné po akvizici zůstat v přechodném období na podporu nového vlastníka.
Příležitosti pro kupujícího
- Okamžitý vstup na trh se zavedenou značkou, stálými zákazníky a funkčním provozem
- Silná majetková základna (nemovitosti + stroje) jako bezpečnostní polštář
- Rozšíření sortimentu nebo výrobní kapacity ve vlastním závodě o rozloze 3 000+ m²
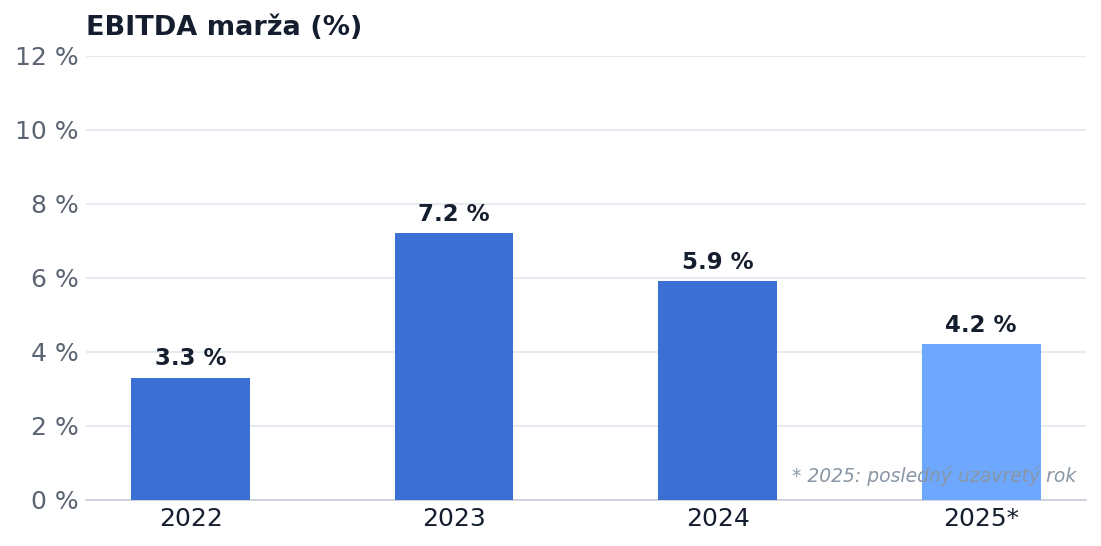
- Optimalizace marže EBITDA prostřednictvím provozních úspor a změny produktového mixu
- Využití stávající distribuční sítě pro vstup dalších produktových kategorií
Due diligence: Kompletní účetní podklady, detailní přehled závazků, smlouvy s odběrateli a nájemní smlouvy k prodejnám jsou kvalifikovaným zájemcům k dispozici po podpisu NDA.
Detailní finanční analýza (2019 – 2025)
Níže uvádíme podrobný pohled na vývoj mzdových nákladů, průměrné mzdy, marží a provozního cash flow za posledních sedm let.
Mzdové náklady a průměrná mzda
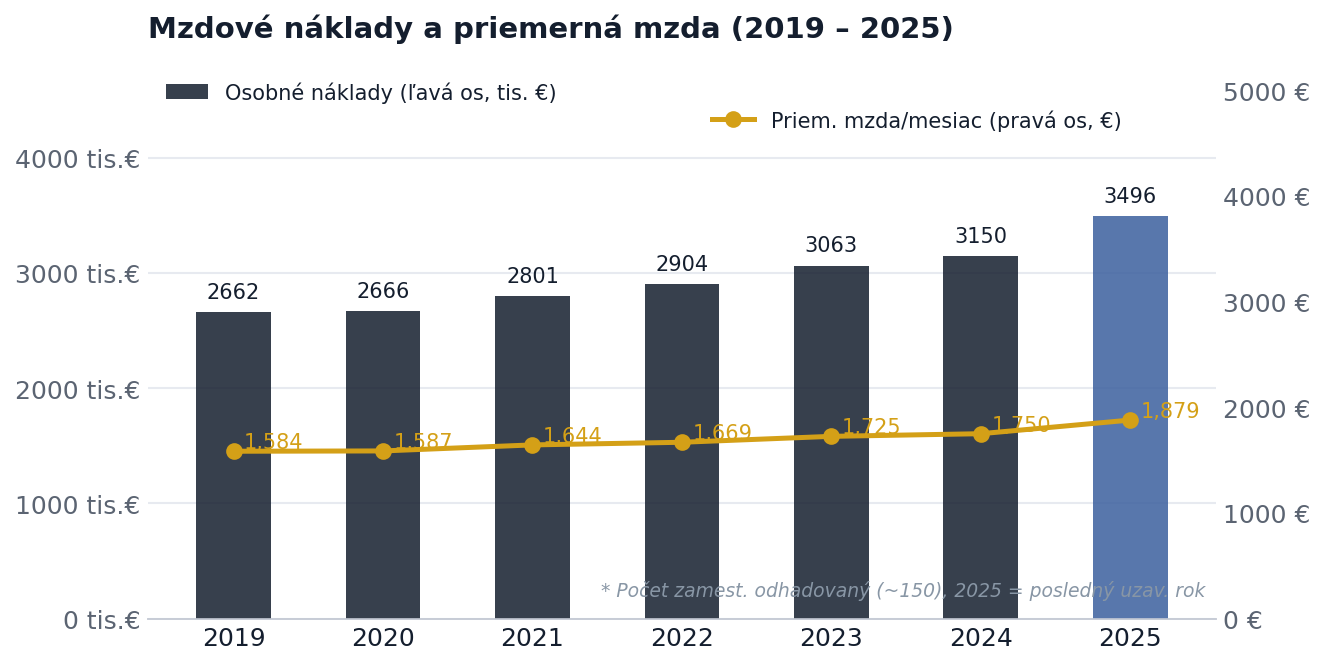
Osobní náklady (sloupce, levá osa) a odhadovaná průměrná mzda/měsíc (linie, pravá osa). Počet zaměstnanců odhadován na základě aktuálních veřejných údajů.
Vývoj marží (EBITDA / provozní / čistá)
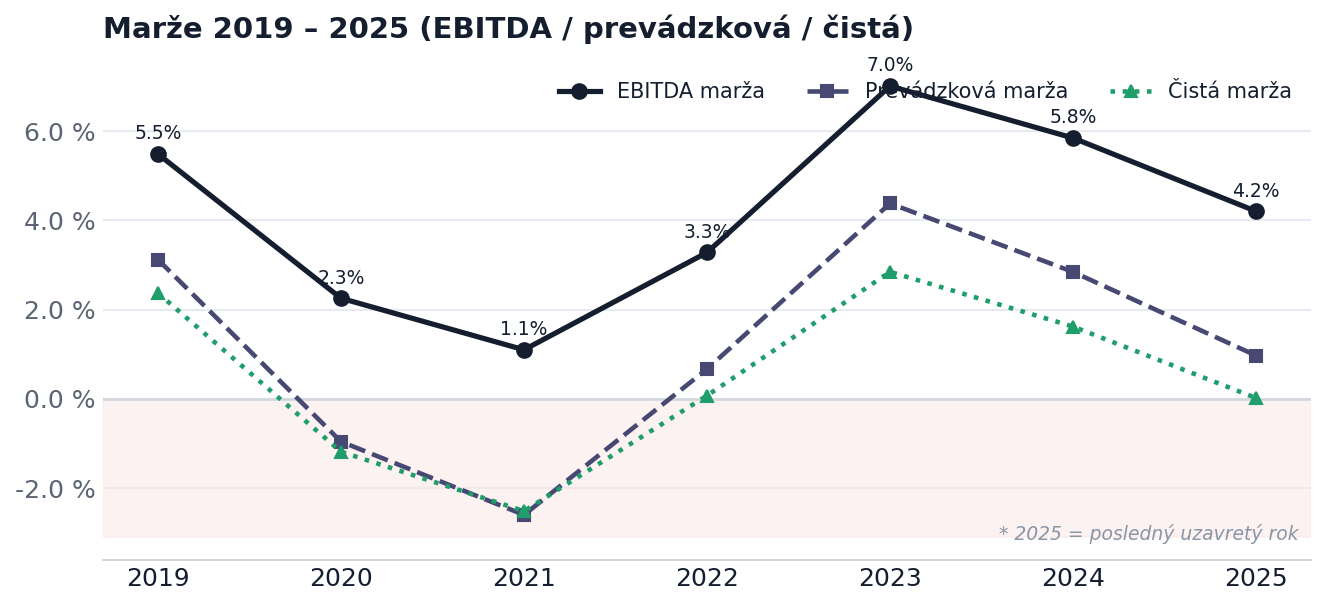
Roky 2020–2021 odrážejí pandemický pokles tržeb + nárůst mzdových nákladů. Od roku 2022 stabilní EBITDA marže 4–7 %, provázená růstem tržeb.
Provozní cash flow a EBITDA
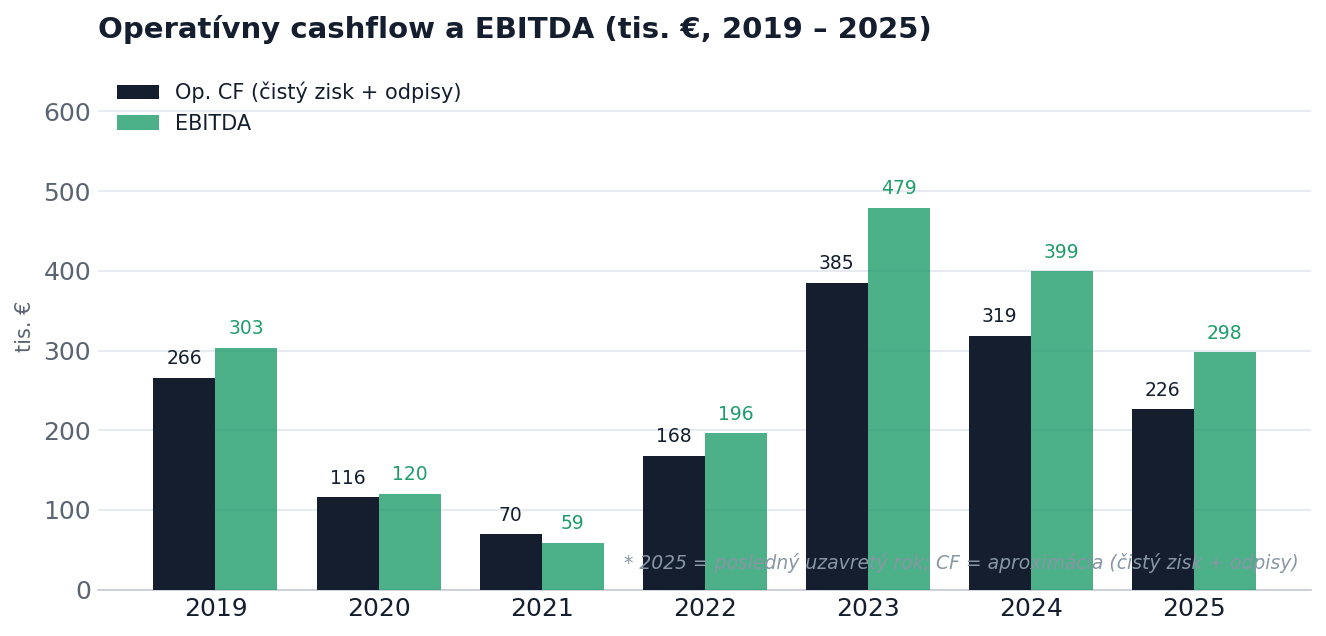
Prov. CF = čistý zisk + odpisy (aproximace; skutečné CF dle výkazu k dispozici při due diligence). EBITDA (zelená přerušovaná linie) ukazuje stabilní schopnost generovat hotovost z provozu.
Mám zájem o tento inzerát
Vyplňte krátký formulář a ozveme se vám co nejdříve. Po úvodní kvalifikaci a podpisu NDA vám zašleme identitu společnosti a detailní informační memorandum.